竣工收尾期结算设备管理工作指南
一、阶段定位与工作重心
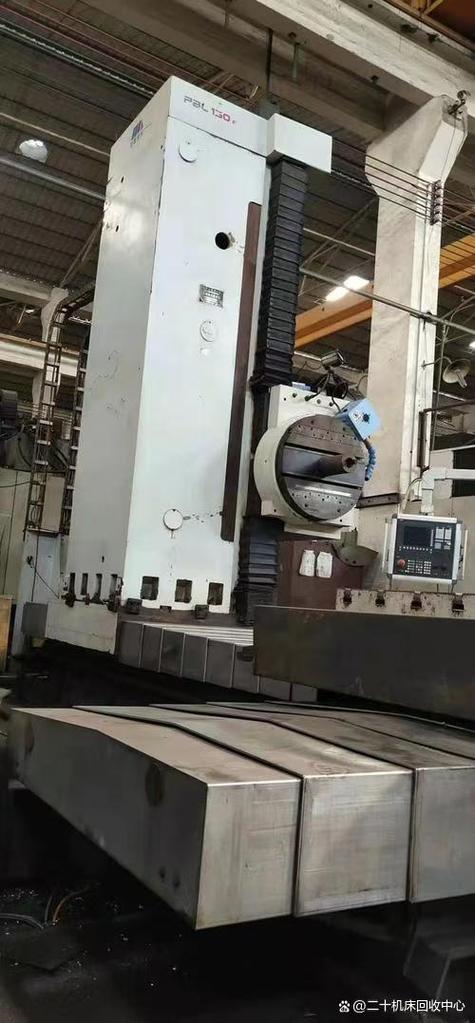
当项目进入竣工收尾、设备调试与结算评审并行阶段,结算设备的管理成为连接技术收尾与经济封闭的核心纽带。这一阶段的工作不再以大规模施工安装为主,而是围绕“设备状态确认、调试成果固化、结算依据闭环”三条主线展开。结算设备既包括已安装待调试的单体设备,也涵盖联调联试后的系统设备,其管理质量直接影响结算评审的准确性、审计风险的可控性以及项目最终交付的完整性。
二、设备调试与结算的衔接要点
1. 调试记录的结算属性
设备调试记录不仅是技术文件,更是结算评审的关键支撑。单机试运行记录、系统联调报告、带负荷试运行数据等,应明确对应合同中的性能考核条款。凡涉及设备性能达标、能耗指标、产能验证的调试数据,需由调试负责人、监理单位、建设单位三方签认,并标注对应结算科目,避免评审时因证据链断裂导致扣减。
2. 调试变更的费用归集
收尾阶段常因设备参数调整、控制系统优化、接口匹配等原因产生调试变更。此类变更应及时办理技术核定单和现场签证,明确变更责任方(设计、供货、施工或调试)。若变更由设备自身缺陷引起,费用应归属供货方;若因现场条件变化导致,则需纳入结算调整。切忌将调试变更积压至结算评审阶段集中处理,以免因时效性和可追溯性不足引发争议。
3. 备品备件与专用工具的核对
结算设备范围通常包含随设备配套的备品备件、专用工具及随机文件。收尾阶段应逐项核对装箱单、领用记录与实物库存,确认缺失或损坏品的责任归属及补充费用。已领用但未消耗的备件需办理退库或折价结算,避免重复计价。
三、结算设备清点与状态确认
1. 实物清点与台账闭合
以设备采购合同、到货验收单、安装记录为基础,建立“合同设备—到货设备—安装设备—调试设备—移交设备”全链条台账。收尾阶段重点核查:已安装未调试设备、调试合格未移交设备、备品备件及专用工具。清点结果需与仓库、现场、竣工图三者一致,形成《结算设备清单》,作为结算评审的直接依据。
2. 设备状态分类与处置
- 调试合格设备:进入移交或试运行阶段,按合同约定计算至验收合格日的相关费用。
- 调试不合格设备:明确整改责任方与时限,整改费用暂扣或由责任方承担。
- 返厂维修设备:记录返厂时间、维修内容、运杂费承担方,相关费用不纳入结算或单独列项。
- 报废或损坏设备:查明原因,属于施工或调试责任的,费用由责任方赔偿;属于不可抗力的,按合同约定处理。
3. 设备移交与保管责任转移
收尾阶段设备保管责任逐步由施工单位向建设单位转移。移交前发生的损坏、遗失由施工单位负责;移交后由建设单位承担。结算评审时应依据移交记录划分保管责任期间,防止将移交后的缺陷修复费用计入施工结算。
四、结算评审中的设备费用审核
1. 合同价格与调整因素
设备结算价应以合同价为基础,逐项审核:数量增减、规格变更、税率调整、运输及安装费变动、备品备件增减。凡突破合同价的部分,须有合法有效的变更签证或调价依据。
2. 调试费用的单独列项
调试费通常包括单机调试、联动调试、配合试运行及培训费用。结算时应区分:已包含在设备价内的调试服务、单独计取的调试人工及材料、因调试延期产生的窝工或 повтор调试费用。凡属设备供货方责任的 repeated 调试,费用不予计取。
3. 质保金与尾款释放条件
结算评审需明确设备质保金的扣留比例、期限及释放条件。通常质保金与设备调试合格、移交完成、质保期届满挂钩。评审时应核对调试合格证书、移交单、质保承诺函等文件,避免提前释放或错误扣留,确保结算款既据实支付又风险可控。
4. 审核常见风险点
- 到货设备已结算但又发生退货或换货,未冲减原结算值;
- 安装费与设备费重复计价;
- 调试用水、电、气、燃料费用归属不清;
- 运输费、采购保管费重复计取;
- 备品备件未清点便全额结算。
五、资料归档与闭环管理
结算设备管理的最终成果应形成闭环文件包,包括:《结算设备清单》《设备调试记录及签认表》《调试变更及签证汇总》《备品备件盘点表》《设备移交单》《质保金管理台账》。这些文件既是结算评审的支持材料,也是项目后评价和资产转固的基础数据。收尾阶段应有专人负责资料同步归档,确保结算评审时“图、物、账、证”四相符。
六、
竣工收尾、设备调试与结算评审三线交织,决定了结算设备管理必须边调试、边确认、边防风险、边固化证据。只有将设备调试成果及时转化为结算依据,将结算要求前置于调试管理,才能保证项目在完成竣工验收的同时实现经济封闭,避免最后一刻因设备清点不清、调试记录不全、变更归集不明而陷入结算拉锯。
如若转载,请注明出处:http://www.appzhizhi.com/product/46.html
更新时间:2026-10-05 13:01:47